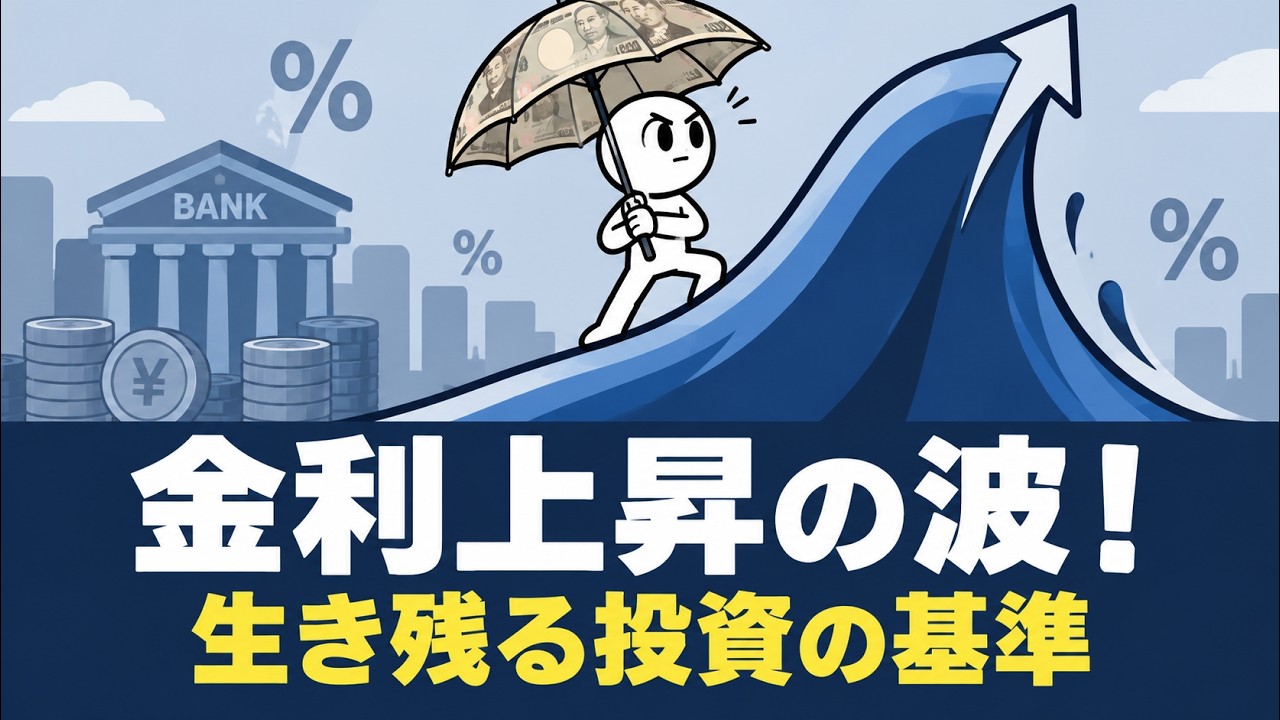
「利上げのニュースがあったのに、住宅ローンの返済額が変わっていないから大丈夫」と安心していませんか?
その油断こそが、金利上昇期において最も危険な落とし穴です。
日銀の利上げ発表から実際の口座引き落としまでに生じる「時間差」と仕組みを正しく理解し、資産を守るための具体的な行動基準を今すぐ手に入れましょう。
【動画の要約】
政策金利が引き上げられても、短期プライムレートの見直しや銀行の約定周期により、個人の住宅ローン口座へ反映されるまでには明確な時間差が存在します。さらに「5年ルール」や「125%ルール」は利息を免除する制度ではなく、単に支払いを先送りして満期時に未払利息などの大きな負担を残す仕組みにすぎません。超低金利時代の常識が通用しなくなった今、他人の金利予測に振り回されるのではなく、自分の資産を守り抜く強固な5つの基準を構築することが不可欠です。
【この動画のポイント】
・日銀の利上げが住宅ローン口座へ反映されるまでに生じる「時間差」の正体と、5年ルール・125%ルールに潜む未払利息のリスク
・税引き後20.315%を差し引いた預金金利を基準とし、保有するリスク資産の最低合格ラインを再設定する方法
・日銀会合・FOMC・取引銀行の見直し日という3つの重要日程を押さえ、現金を戦略的な防壁として活用する資産防衛術
#金利上昇 #住宅ローン #変動金利 #資産防衛 #日本銀行
| この動画について | |
|---|---|
| URL | https://www.youtube.com/watch?v=lNqQXN9Fh1Q |
| 動画ID | lNqQXN9Fh1Q |
| 投稿者 | かんたん経済学 |
| 再生時間 | 34:33 |
コメント