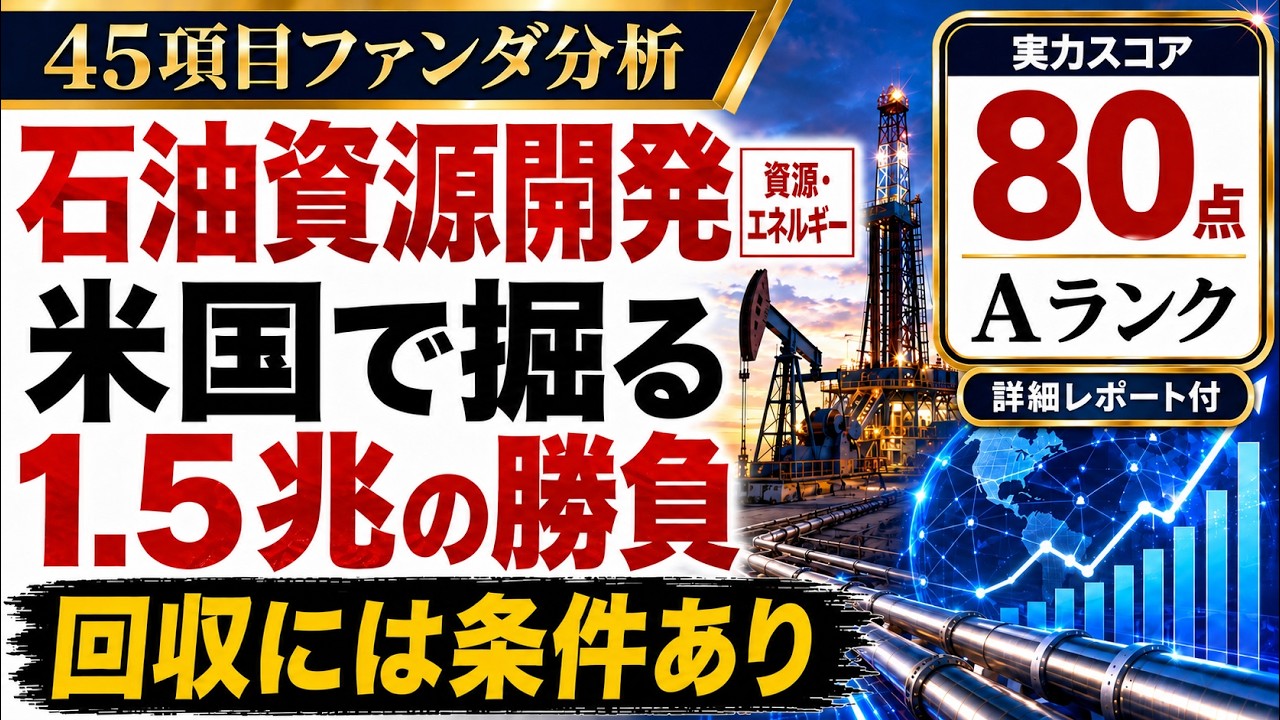
💵米国流の企業スコアリング👉AIで進化させた内容です💡45項目にわたってファンダメンタル分析💻
本動画は、有価証券報告書や決算、ガバナンス報告書から「会社が本当に強いのか」を多層で監査する独自フォーマット『企業の底力 v3.1』を用いて徹底監査しています。
(※S~Aランクの具体的な採点基準と他社比較は、この説明欄の【最下部】に記載しています)
🎁無料の詳細レポートはnotoにPDF投稿📃
https://note.com/ready_okapi9002
⬇️動画説明
石油資源開発(1662)で今回一番面白かったのは、「財務が強い資源会社」から「強い財務を実際に使う資源会社」へ変わり始めたことです。
2035年度までの成長投資は総額1.5兆円。その中心は海外E&PとCCUSです。昔のJAPEXなら「現金が厚い」「自己資本が厚い」で話が終わりましたが、これからは違います。
米国で油田を買い、掘り、そこで生んだ現金で借金を返し、さらに次の資産へ再投資する。この循環を本当に作れるのか。今回の監査の核心はここでした。
石油資源開発の主力はE&P、つまり石油・天然ガスを探し、開発し、生産する事業です。国内の油ガス田に加え、米国、ノルウェーなどへ展開。国内では相馬LNG基地などと総延長800km超のガスパイプラインを持ち、天然ガス、LNG、電力を供給しています。さらに地下を扱ってきた技術をCCS・CCUSへ転用しようとしています。
直近の2027年3月期第1四半期は、数字だけ見るとかなり厳しい決算です。
売上高651億円、営業利益62億円、経常利益58億円、親会社株主に帰属する四半期純利益32億円。前年同期比では売上高21.4%減、営業利益62.9%減、経常利益72.3%減、最終利益79.4%減となりました。
ところが会社は同時に、通期営業利益予想を410億円から460億円へ、純利益を600億円から650億円へ上方修正しています。
このねじれを作っているのが事業構成の変化です。
今期の会社予想では、海外E&Pの営業利益が前期199億円から429億円へ増える一方、インフラ・ユーティリティ事業は164億円から1億円まで低下する見通しです。国内インフラの穴を、米国を中心とする海外E&Pが埋める形になっています。
インフラ側を傷めているのが中東情勢です。ホルムズ海峡問題を受け、本来予定していた中東産LNGを別地域から調達する必要が生じ、会社は代替調達によるコスト増を156億円と想定しています。
一方、イラクのガラフ油田も操業が一部再開していても原油を安全に出荷できず、今期は船積みを見込んでいません。油田が無事でも、運べなければ売れない。資源会社特有の地政学リスクがそのまま数字に出ています。
その反対側で攻めているのが米国です。
2026年2月にコロラド州・ワイオミング州のVerdad資産を取得し、8月には近隣のFundare社買収を決定。Fundareの取得価額は約3.2億ドル、投資キャッシュフローへの支出見込みは約480億円です。
Fundareの足元生産量は約9,500boe/日。会社は原油価格60ドル台半ばを前提に、2028年3月期で約150億円の営業利益貢献は十分実現可能と説明しています。買収資金はPeoria社の手元資金とRBL、つまり油ガス資産を基にした借入を利用し、生んだキャッシュフローはまず借金返済に使われます。
要するにFundareの本当の審判は、買収額ではありません。
買った油田が自分で借金を返し、その後にどれだけ現金を残せるかです。
実力スコアは80点・Aランク
人材スキャン補正は+1です。
・財務耐久力:90点
自己資本比率68.8%、本業の現金創出力も厚い。一方、長期借入金は増え始めており、財務余力を実際に成長へ使う段階です
・資本効率:52点【最低評価】
今回最大の弱点。ROICは2027年3月期見込み4.9%に対し、会社が認識するWACCは約8%。投資した資本がまだ必要な利益を稼ぎ切れていません
・基盤事業:82点
国内油ガス田と800km超のガス網は強い。ただしLNG調達価格までは自社で支配できず、今期はI/U利益が大きく傷みます
・成長エンジン:84点
Verdad、Fundareと米国資産を実際に取得。2035年度は生産量18万boe/日を目指します。ただし大型投資の回収実績はこれからです
・国家還元力:94点【最高評価】
国内資源、天然ガス供給網、CCSまでエネルギー安全保障へ直結。政策テーマだけではなく、実物の設備と技術を持っている点を高く評価しました
・代替不能性:84点
長年のE&P技術、地下データ、ガス網、CCS実証経験は短期間では再現しにくい。一方、米国タイトオイルのオペレーター能力はまだ育成途中です
・経営・資本配分力:81点
英国E&Pや北海道ガス事業、政策保有株などを入れ替え、米国へ資本を振っています。売る決断はできる会社ですが、買った資産の回収は未証明です
・リスク耐性:68点
倒産耐性は高い一方、油価、為替、中東、米国規制、生産減退、CCUS制度、廃坑費など外部変数が非常に多い会社です
人材補正+1は、中途採用、教育制度、DX、外部専門人材の取り込みを評価しました。一方、2035年までに米国E&Pを主力化するには、海外オペレーターを任せられる人材層をさらに厚くする必要があります。
このスコアで象徴的なのは、最高94点の国家還元力と、最低52点の資本効率の差です。
日本に必要とされる設備と技術を持ち、財務も強い。しかし、「必要な会社」と「投じた資本を高効率で回せる会社」は同じではありません。
ここがJAPEX最大のねじれです。
財務面では2026年6月末の自己資本比率が68.8%。長期借入金は約578億円まで増えました。会社の通期計画では有利子負債970億円、EBITDA910億円、有利子負債/EBITDAは1.1倍。支払利息も40億円を見込みます。現時点で危険な負債水準とは見ませんが、以前のように「借金はほぼ気にしなくていい会社」とも言えなくなりました。
さらに油田は掘って終わりではありません。将来は坑井を塞ぎ、設備を撤去する必要があり、2026年6月末の資産除去債務は約380億円です。米国E&Pを拡大すれば、将来の廃坑負担も一緒に増えます。
ただし米国油田は稼働中にドル建てで日々現金を生むため、単純に「円安で廃坑費だけが重くなる」とも言えません。油価、為替、現地インフレ、生産量、規制までセットで見る必要があります。
原油価格と為替への感応度も大きく、会社資料では原油価格1ドル/bbl上昇で営業利益約5.7億円、1円の円安で約4.9億円の増益効果を示しています。逆方向なら利益を押し下げる要因になります。
純利益650億円の見方にも注意が必要です。北海道ガス事業の譲渡益や投資有価証券売却益が含まれており、会社が配当性向30%の基準としている一時利益除外後の純利益は380億円です。
つまり「純利益22%増だから本業も22%強くなった」という読み方はしません。
市場の現在地は2026年8月21日15時30分時点で、株価1,877円、時価総額約4,824億円、PER7.39倍、PBR0.76倍、配当利回り2.39%。年初来高値2,819円からは約33%下、年初来安値1,561円からは約20%戻した位置です。
PER7倍台は一見低く見えますが、純利益650億円には一時利益があります。参考として時価総額を会社の配当基準利益380億円で単純に割ると約12.7倍相当になります。これは正式なPERではありませんが、利益の中身を見るための補助線です。
中長期で最も重要なのはROICがWACC約8%を超えられるかです。
Verdad・Fundareの増産
↓
油田から営業キャッシュフローが増える
↓
RBLなどの借入返済が進む
↓
ROICが8%を超える
↓
次の海外E&P・CCUSへ再投資できる
この循環が確認できれば、Aランクから一段上を考えられます。
反対に、資産と借金だけ増え、ROICが5%前後に残るなら評価は下げる必要があります。
この分析は株価予想や売買推奨ではありません。石油資源開発の事業、財務、競争力、成長条件、崩壊条件、市場の現在地を分けて見る企業監査です。全45項目の採点根拠、細かな数字、一次資料、長期監視点は詳細レポートPDFに残しています。
【出典】
石油資源開発株式会社「2026年3月期 有価証券報告書」
石油資源開発株式会社「2027年3月期 第1四半期決算短信〔日本基準〕(連結)」
石油資源開発株式会社「2027年3月期 第1四半期 決算説明資料」
石油資源開発株式会社「2027年3月期第1四半期 決算説明会 質疑応答要旨」
石油資源開発株式会社「JAPEX経営計画2026-2035 ~Building Core Assets toward 2035~」
石油資源開発株式会社「統合報告書2025」
石油資源開発株式会社「コーポレートガバナンス報告書」
市場データは2026年8月21日15時30分時点のユーザー提供画面を使用
⭕️企業の実力 v3.1 は、決算や有報を読むだけでなく、「その会社が本当に強いのか」を多層で監査し、最後に楽観シナリオと悲観シナリオを可視化するための分析フォーマットです。
財務耐久力、資本効率、基盤事業、国家還元力、代替不能性、成長エンジン、経営・資本配分力、リスク耐性の8項目を本体100点で評価し、さらに人材スキャン補正、市場評価、国家戦略適合、中長期監査欄まで分けて確認します。
特徴は、数字の表面だけでなく、利益の質、前提の強さ、説明の透明性、人物依存、資金繰り、期待が剥がれる条件まで監査対象にしていることです。
「良い会社か」と「今の株価が妥当か」は同じではありません。
v3.1は、そのズレまで言語化し、次に何を見れば前進か停滞かが分かるように設計した、監査型の企業分析フォーマットです。
🟥企業の実力ランク境界
S:90点以上
国家級・世界級の底力。財務、基盤、成長、代替不能性までかなり強い。
かなり厳しめにして、乱発しない枠。
A+:85〜89点
かなり強い企業。大きな赤旗が少なく、成長と基盤の両方が厚い。
A:75〜84点
強い企業。明確な強みがあり、監視点はあるが総合的には高評価。
「投資対象として魅力はあるが、条件確認は必要」くらい。
B+:70〜74点
強みはかなりあるが、重要な留保が残る企業。
B:60〜69点
普通に戦えるが、弱点・不確実性が目立つ企業。
成長材料はあっても、財務・収益性・リスク耐性のどこかが重い。
C:50〜59点
注意が必要。材料はあるが、事業構造・収益性・財務・リスクのどれかがかなり弱い。
D:49点以下
かなり厳しい評価。現時点では底力不足、または赤旗が大きすぎる。
※本動画は、特定銘柄の売買を推奨するものではありません。
※公開資料を基に、企業の底力・市場評価・中長期リスクを独自に整理したものです。
※投資判断は、ご自身の責任でお願いいたします。
本チャンネルの分析は、AIの出力や二次情報ではなく、一次公開資料を一つ一つ確認する作業を基に構築しています。数字の「正しさ」だけでなく、運用されたときに何が起きるかを重視しています。
| この動画について | |
|---|---|
| URL | https://www.youtube.com/watch?v=wz2tPPhj8vo |
| 動画ID | wz2tPPhj8vo |
| 投稿者 | カエル税→ ファンダメンタル分析をスコアで解説 |
| 再生時間 | 07:33 |
コメント