🎁無料の詳細レポートはnoteでPDF公開📃
https://note.com/ready_okapi9002
⬇️動画説明
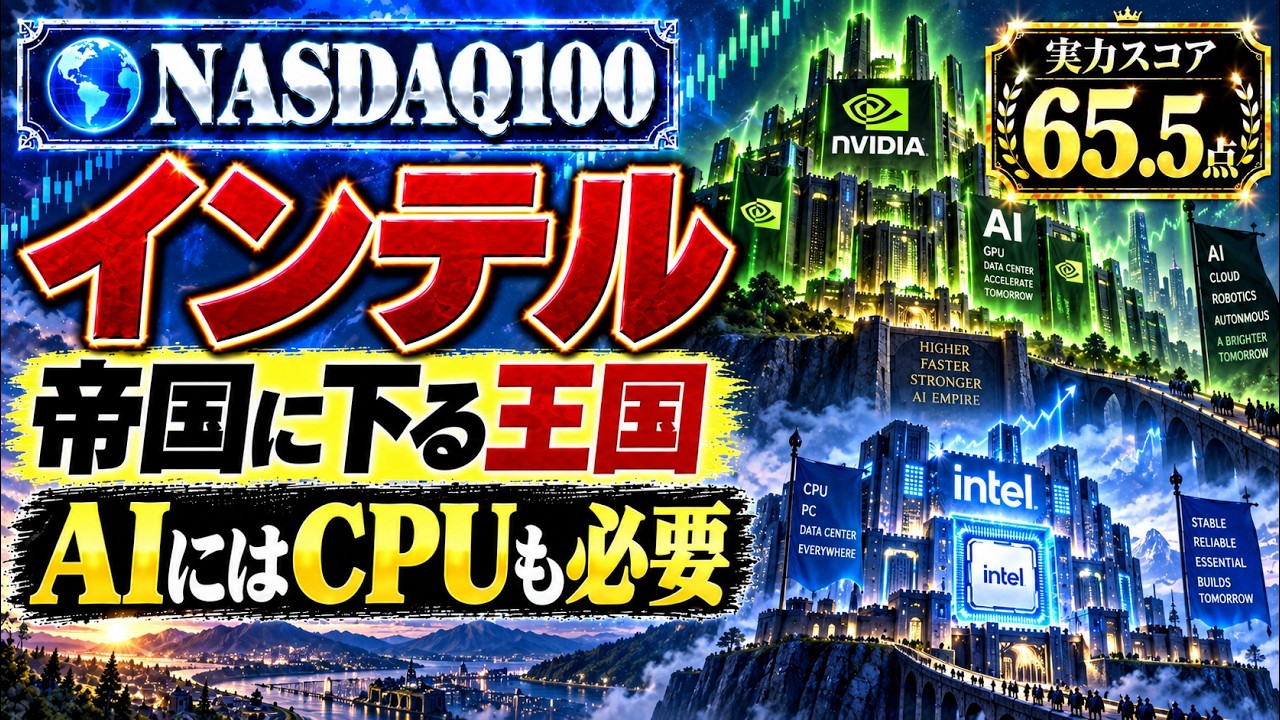
Intel Corporation(NASDAQ:INTC)を、有価証券報告書、2026年Q1・Q2決算、年次報告書、ガバナンス資料、最新の市場データなどから100項目超で監査しました。今回の実力スコアは65.5点、Bランクです。
今回のIntelで一番面白かったのは、会社の姿が一年前とはかなり変わっていることです。
2025年9月には24ドル台まで下がっていた株価が、2026年9月10日には100.32ドル。52週高値142.35ドルからは約3割下ですが、安値からは約4倍です。8月に実施した大型公募の価格95ドルも上回っています。
市場の物語は「再評価途中」、現在の市場評価は「やや割高」と判定しました。
一方、企業そのものを監査すると、株価ほど単純な「完全復活」ではありません。
Intelは昔、CPUを中心にパソコンやサーバーの計算を支配した会社です。しかし生成AIの登場によって、計算能力の価値の中心はCPUからGPUやAI向け専用チップへ大きく動きました。NVIDIAがAI時代の中心企業となり、Intelはかつての王座を失いました。
ただし、CPUそのものが消えたわけではありません。
2026年Q2のCPUなどの製品部門は営業利益48.2億ドル。特にデータセンターとAI向け部門は売上62.6億ドル、前年同期比59%増、営業利益率は39.5%でした。
GPUを中心としたAIシステムが増えても、サーバー全体を動かすCPUは必要です。IntelのXeonはNVIDIAのAIシステムにも採用されており、AI市場の拡大からIntelにも利益が流れる構造が見え始めています。
今回私は、この変化を「帝国に下る王国」と見ました。
IntelがNVIDIAを倒して昔のCPU王国へ戻るのではなく、NVIDIAなどが作るAI経済圏の中で、CPU、用途別の専用チップ、先端製造などから利益を取る会社へ変わろうとしているからです。
ただし最大の問題は製造部門です。
2025年の製造部門は営業赤字103.2億ドル。2026年Q2も20.9億ドルの営業赤字でした。前年から赤字率はかなり改善していますが、巨大な工場へ投入した資本を十分な利益へ戻せているとはまだ言えません。
18Aについては重要な進展があります。研究開発だけではなく量産へ入り、最新PC向けCPUなど200を超える製品設計へ広がっています。
ここはIntelを低く見過ぎてはいけない部分です。
一方で、「18Aを量産できた」ことと、「外部企業から製造を受注して大きく儲けられる」ことは別です。
Q2の外部顧客向け製造売上は2.93億ドルでしたが、そのうち1.81億ドルは連結から外れた旧子会社アルテラ向けです。新しい外部顧客が一気に増えた数字とは言えません。
次世代の14Aは2028年量産を目指していますが、今後は技術だけでなく、実際の顧客需要と設備投資の回収を確認する必要があります。
実力スコア|65.5点・Bランク
財務耐久力:80点
現金と短期投資は6月末で約297億ドル。営業活動からの現金も回復し、8月には大型増資も実施しました。資金を集める力は強い一方、巨大な工場投資まで含めると投資後の現金には留保があります。
資本効率:42点
今回最大の弱点です。製品部門は大きく稼いでいますが、製造部門の巨額赤字が会社全体の投資回収力を強く押し下げています。
基盤事業の強さ:80点
最高評価です。CPUなどの製品事業は現在も太い利益源で、データセンター・AI向けも大きく伸びています。「NVIDIAに全部持っていかれてIntelの商売がなくなった」という状態ではありません。
成長エンジン:74点
18Aは量産まで到達し、AI、専用チップ、先端製造など次の成長候補があります。ただし外部顧客向け製造と14Aの投資回収はこれからです。
株主価値創造・還元力:36点
最低評価です。発行済株式数は2024年末43.30億株から2026年6月末50.43億株へ増加し、8月にも約2.42億株を発行しました。増資で会社には現金が入りますが、増えた株数以上に利益を伸ばせるかが重要です。
競争優位性:74点
長年のCPU顧客基盤、18A、先端的な半導体組み立て技術などは強みです。ただし製造ではTSMCなど強力な競争相手がおり、昔のような独走状態ではありません。
経営・資本配分・組織再現力:68点
ドイツ・ポーランドの工場計画中止、オハイオ州の建設減速、管理階層削減など、巨大企業ながら撤退判断は速くなりました。ただし現在の大型投資が十分な利益を生むかはまだ確認途中です。
リスク耐性・企業生存適応力:64点
自社工場だけでなく外部製造会社も使えるため選択肢はあります。しかし供給網、地政学、CPU品質問題、次の破壊的技術への対応など条件も多く残ります。
最高評価は財務耐久力と基盤事業の80点。最低評価は株主価値創造・還元力36点です。
この差がIntelをよく表しています。
会社には稼ぐ力も、資金を集める力もある。しかし、その再建が1株当たりの価値へ十分届くところまでは来ていない。
最大の強み
最大の強みは、王座を失っても残ったCPUの顧客基盤と製品利益です。
AIの主役がGPUへ移ってもCPUは消えず、Intelはその既存基盤から現金を作り、18AやAI向け専用チップへ再投資できます。
一度すべてを失った会社ではありません。
最大の留保
最大の留保は工場への投資回収です。
18Aという技術の成功と、製造事業として儲かることを混同してはいけません。
製造部門の赤字を減らし、14Aを含む設備へ十分な顧客需要を集め、投入資本以上の利益と現金へ戻せるか。ここがIntel再建の最大課題です。
市場の現在地
9月10日終値は100.32ドル。
一年前の24ドル台から大幅に上昇し、AI需要、18A、NVIDIAとの連携、製造部門改善などを市場はかなり先まで評価しています。
したがって今回の判断は、市場評価「やや割高」/市場の物語「再評価途中」です。
Intelが倒産するかどうかよりも、現在は「復活はしても、市場が期待しているほど儲かるのか」を見る段階へ変わっています。
5年後・10年後
5年後の生存力:強い
製品利益、資金調達力、AI需要への適応、18Aの量産などを考えると、Intelという会社が5年後も残る力は強いと判断しました。
10年後:条件付き
最大の変化要因は破壊的技術です。
Intel自身が、CPUという重要技術を持ちながら、GPUの台頭によって業界の主導権を失った好例です。
10年後はCPU、GPU、専用チップ、ARM、RISC-Vなどの役割がさらに変わる可能性があります。Intelが生き残るだけでなく、その時代の利益の中心へ移動できるかが条件です。
3年後、この会社は何の会社か
今回の中心仮説は、
「AI帝国の複合供給者」
です。
NVIDIAなどのAI経済圏の中で、CPU、用途別の専用チップ、先端製造から複数の利益を取る会社へ変わる可能性があります。
確認するのは、
① データセンター・AI向けの売上と利益率
② 旧子会社分を除いた外部顧客向け製造の拡大
③ 14Aの具体的な顧客需要
です。
逆に、14Aの需要が具体化せず、製造部門の赤字改善が止まり、AI市場が伸びているのにデータセンター・AI向け利益まで弱くなる場合は、この未来仮説を見直します。再び大型増資が必要になる場合も重要な撤回材料です。
Intelは「没落したCPUメーカー」で終わる会社なのか。それとも、GPU帝国の中で新しい領土を作る会社なのか。
今回の監査では、会社の再建はかなり進んだ。ただし、株価の再評価の方がさらに先を走っているという結論になりました。
この分析は株価予想や売買推奨ではありません。事業、財務、資本効率、株主価値、競争優位、経営、企業生存力、市場の現在地を分けて確認する企業監査です。
詳しい数字、計算、一次資料、100項目超の内部監査は詳細レポートPDFへ残しています。
【出典】
Intel Corporation 2025 Form 10-K
Intel Corporation 2026年第1四半期 Form 10-Q
Intel Corporation 2026年第2四半期 Form 10-Q
Intel Reports First-Quarter 2026 Financial Results
Intel Reports Second-Quarter 2026 Financial Results
Intel Q2 2026 Earnings Presentation
Intel Corporation 2026 Proxy Statement
Intel 2025 Annual Report
Intel Corporate Responsibility Report 2025-26
Intel Corporation Form 8-K(2026年8月12日提出)
NASDAQ・市場データ(2026年9月10日終値基準)
⭕️企業の実力は、決算や有価証券報告書の数字を見るだけではなく、
「その会社が今どれだけ強いか」「なぜ競合に勝てるのか」「その強さは将来も続くのか」
まで多層で監査する企業分析フォーマットです。
内部では100項目超のファンダメンタル監査を行い、最終的に次の8項目を本体100点で評価します。
・財務耐久力
・資本効率
・基盤事業の強さ
・成長エンジン
・株主価値創造・還元力
・競争優位性
・経営・資本配分・組織再現力
・リスク耐性・企業生存適応力
さらに本体スコアとは分けて、株価・出来高・移動平均線・決算後の反応・過去の評価レンジなどから、市場がその会社を今どこまで評価し、何をまだ疑っているのかも確認します。
ただし、チャートから株価の上昇・下落を予想することはしません。
企業の実力が高くても、市場が何年先まで期待を織り込んでいるのか。
逆に数字が弱くても、悪材料をすでに市場が織り込んでいるのか。
「良い会社」と「今の株価の位置」は別物として扱います。
また、現在の数字だけではなく、
・利益の質
・投資した資金の回収
・価格決定力
・技術・特許・ブランドなどの競争優位
・増資や希薄化を含む1株当たり価値
・AIや破壊的技術への適応
・産業そのものの陳腐化
・地政学、為替、金利、サイバー、訴訟
・5年後、10年後の企業生存力
まで監査対象にしています。
最後には、
「3年後、この会社は何の会社になっているのか」という未来仮説を置き、その未来が成立するために必要な数字も確認します。
同時に、
「どの数字・事実が出たら、その未来仮説を撤回するのか」
という撤回トリガーも設定します。
🟥企業の実力ランク境界
A+:85~89点
かなり強い企業。大きな赤旗が少なく、現在の収益基盤と将来の成長力を高い水準で両立
A:75~84点
強い企業。明確な競争力があり、いくつか監視点は残るものの総合力は高い
B+:70~74点
強みはかなりある一方、資本効率、投資回収、成長の確度などに重要な確認点が残る
B:60~69点
十分に戦える企業。ただし、収益性、財務、競争力、将来の生存力などのどこかに目立つ弱点がある
※本動画は、特定銘柄の売買を推奨するものではありません
※公開資料を基に、企業の実力・市場の現在地・中長期リスクを独自に整理したものです
※株価の将来予測や目標株価の提示を目的としていません
※投資判断は、ご自身の責任でお願いいたします
| この動画について | |
|---|---|
| URL | https://www.youtube.com/watch?v=e0kSkbc1Hs4 |
| 動画ID | e0kSkbc1Hs4 |
| 投稿者 | カエル税→ ファンダメンタル分析をスコアで解説 |
| 再生時間 | 09:55 |
コメント