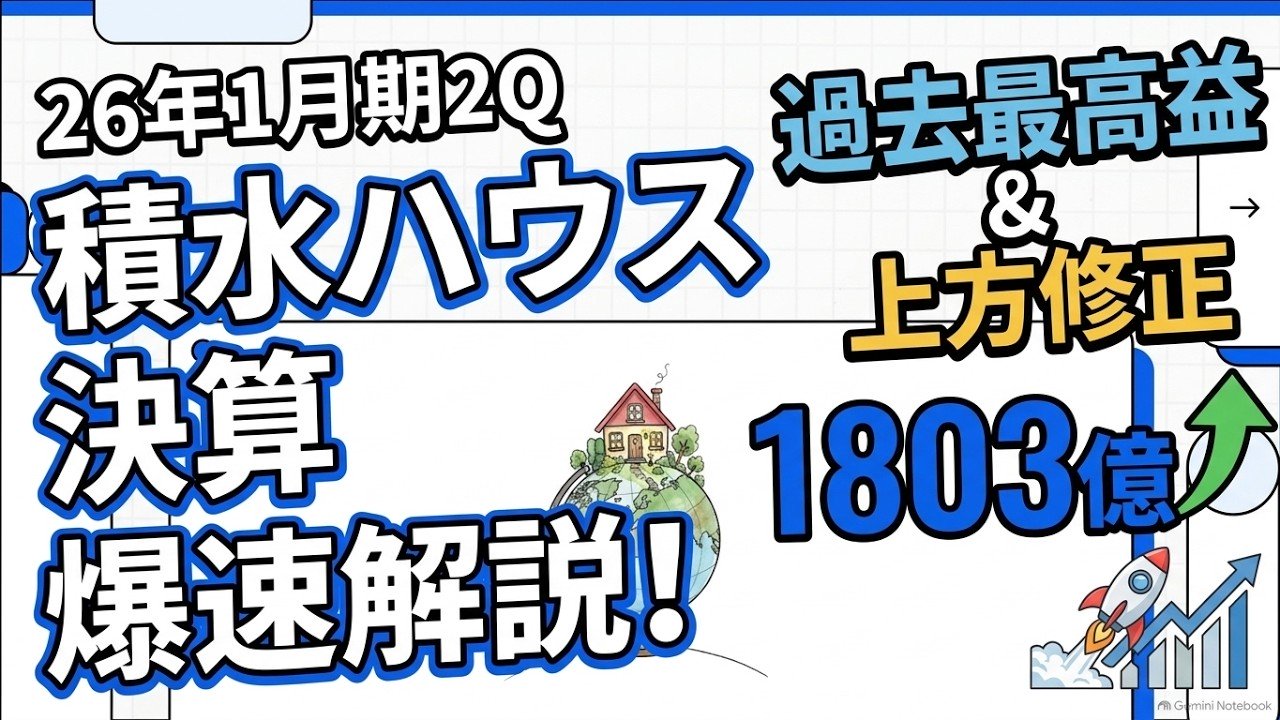
積水ハウスの2026年1月期 第2四半期(2Q)決算と、今後のグローバル成長戦略について、投資家目線でわかりやすく徹底分析しました。
営業利益1,803億円(前年同期比+16%)と主要利益項目すべてで過去最高益を更新し、通期予想の上方修正を発表した積水ハウス。しかし、その裏側では主力の米国戸建て住宅市場の回復遅れや、国内戸建て受注高の微修正など、見逃せない変化が起きています。
なぜ同社は資材高騰の中でも高利益率を維持できるのか? 米国市場の逆風をいかにして乗り越えようとしているのか? 第7次中期経営計画(2026-2028年)のロードマップとともに解説します。
タイムスタンプ(目次)
00:00 オープニング:積水ハウス26年1月期2Q決算分析のポイント
01:01 1. 過去最高益と上方修正(業績全体像と微修正の背景)
01:31 2. 強固な国内事業基盤(ZEH比率96%と高付加価値化)
02:33 3. 海外事業の現状と戦略(米国減益とリスク分散の構造)
03:38 4. 米国市場の課題と展望(マクロ要因と潜在需要の交差点)
04:34 5. 第7次中計の核心(2026-2028年のロードマップと今後の問い)
動画のハイライト・決算まとめ
【1】過去最高益の更新と高い経営透明性
営業利益1,803億円(前年同期比+16%増)、経常利益1,690億円、中間純利益1,250億円を達成し、主要利益項目で過去最高を更新。
通期の利益計画も上方修正を実施。
好業績の一方で、国内戸建て住宅の受注高予想(5,068億円→4,987億円)の軽微な下方修正も正直に開示しており、投資家からの信頼性を高める姿勢が示されています。
【2】強固な国内事業基盤(高付加価値&ESGシフト)
新築戸建て住宅におけるZEH(ネット・ゼロ・エネルギー・ハウス)比率は96%を達成。
単に数を売るのではなく、環境配慮型・高価格帯のプレミアム住宅へシフトすることで、建設コスト上昇を吸収。
国内での高い稼ぐ力が、会社全体の業績を支える万全な土台となっています。
【3】海外事業の現状とポートフォリオ戦略
主力の米国事業全体の営業利益は前年同期150億円から44億円へと減少(特に米国戸建て事業は-125億円の響き)。
一方で、米国のコミュニティ開発事業は利益を確保し、シンガポールやオーストラリア事業がリスク分散として機能。
単一地域・単一事業に依存しないグローバルなポートフォリオ管理が功を奏しています。
【4】米国市場の課題と今後の跳躍力(「縮んだバネ」理論)
なぜ米国の回復が遅れているのか?
→ 高いローン金利とインフレ警戒感による顧客の様子見姿勢が原因。
潜在需要は極めて強力
→ 慢性的な住宅不足は続いており、金利などの逆風が和らげば一気に需要が噴き出す「縮んだバネ」の状態。今後の成長余地として非常に大きな潜在力を秘めています。
【5】第7次中期経営計画(2026年〜2028年)の核心
3つの基本方針
国内での「積水ハウス経済圏」の深耕(高付加価値化)
グローバルでの成長基盤の構築
ESG経営のリーディングカンパニーへ
「わが家」を世界一幸せな場所にするパーソナルな価値観と、積水ハウスのテクノロジーを世界のデファクトスタンダードにするグローバル戦略の融合を目指します。
投資家・視聴者への問いかけ
積水ハウスは現在のマクロ経済の嵐を乗り越え、グローバル市場で本当のゲームチェンジを達成できるのか? 縮んだバネが弾ける瞬間のインパクトに注目です。皆さんの見解もぜひコメント欄で教えてください!
チャンネル登録・高評価のお願い
動画が参考になった方は、ぜひ【チャンネル登録】と【高評価】をお願いします!
今後も上場企業の決算速報や株式投資に役立つ企業分析をお届けします。
関連キーワード・検索タグ
#積水ハウス #決算分析 #株式投資 #高配当株 #住宅メーカー #米国株 #日本株 #資産運用 #企業分析 #ZEH #ESG投資 #決算発表
| この動画について | |
|---|---|
| URL | https://www.youtube.com/watch?v=Swu-j3G9Hi0 |
| 動画ID | Swu-j3G9Hi0 |
| 投稿者 | 日本経済徹底解説 |
| 再生時間 | 06:02 |
コメント