🎁無料の詳細レポートはnoteでPDF公開📃
https://note.com/ready_okapi9002
⬇️動画説明
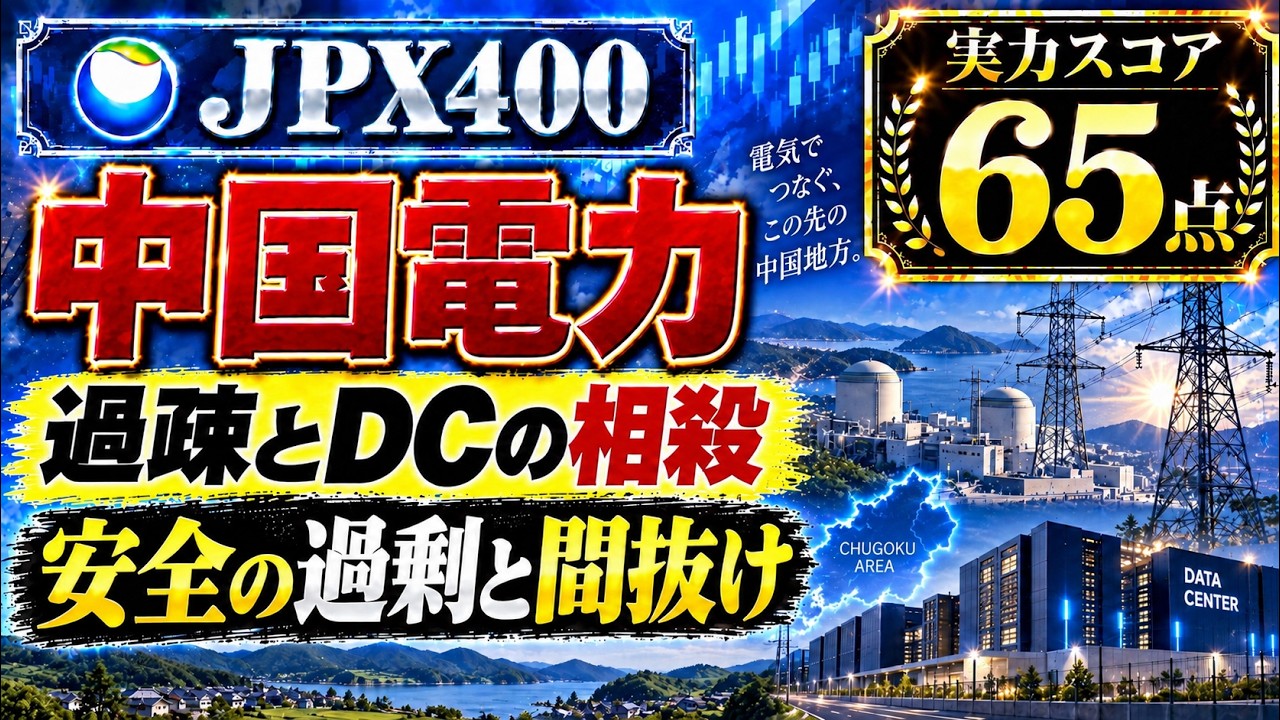
中国電力(9504)は、いま非常に分かりやすい「ねじれ」を抱えています。
2026年9月10日の終値は1,072.5円。年初来高値1,145円まで約6%の位置まで戻りましたが、PBRは0.49倍です。しかも9月10日の夕方には、島根原発3号機の新規制基準適合性審査がさらに前進。原子力規制委員会の審査会合では、事故シーケンス、PRAと呼ばれる事故確率の評価、重大事故時に使う可搬型設備の保管場所やアクセスルートなどが審議されました。正式な設置変更許可はまだですが、審査が終盤へ進んだと見る材料です。
この進展を反映し、今回の実力スコアは64.9点、Bランク。公開表示は65点です。
最高評価は「競争優位性」77点、最低評価は「資本効率」46点。この31点の差が中国電力の特徴をかなりよく表しています。
■何で稼ぐ会社なのか
中国電力は、発電、送配電、小売を軸に、ガスや情報通信まで持つ総合エネルギー企業です。
電力は生活や産業から簡単になくならず、発電所や送配電網を新規参入企業が一から再現することも難しい。ここは明確な強みです。
一方、「電気をたくさん売れば儲かる」とも限りません。
2025年度の総販売電力量は568.1億kWhと前年度比9.8%増え、島根2号機の設備利用率も87.9%まで上昇しました。それでも総合エネルギー事業の営業利益は951億円から702億円へ減少。需要獲得のための値下げや卸・小売競争が利益を削りました。 comment1_1.pdf
つまり中国電力では、販売量より「いくらの利益を残して売るか」を見る必要があります。
■最新1Qは赤字。でも中身を分けて見る
2027年3月期第1四半期は売上高3,439億円と4.4%増えましたが、経常損益は32.9億円の赤字でした。
ただし、これをそのまま本業崩壊とは見ません。
島根2号機が定期検査で停止し、原子力発電量がゼロだったうえ、燃料価格が電気料金へ反映されるまでの時間差、いわゆる「燃調期ずれ」も大きく影響しました。原発が止まれば、その分を火力や他社から購入した電力で補う必要があり、調達費が増えます。
つまり島根2号機は、動けばかなり強いが、止まった時の利益への影響も大きい電源です。
■島根3号機は審査大詰めへ
次の主役は出力137.3万kWの島根3号機です。
中国電力は2030年度までの営業運転開始を目指しており、2026~2030年度の5年間だけでも約4,500億円を投資する計画です。会社試算では、稼働後に経常利益を年間約300億円、営業キャッシュフローを年間約1,000億円改善させる余地があります。
9月10日の審査会合では、事故時のシナリオ選定、事故確率の評価、重大事故対応設備などが議題となりました。8月には地質・地震・津波など自然災害側の審査も進んでおり、3号機の許認可リスクは以前より一段小さくなったと評価しました。
そこで成長エンジンは69点から72点へ引き上げています。
ただし、島根3号機の過去分を含めた総投資額は開示されていません。さらに営業キャッシュフロー1,000億円は設備投資を差し引いた後の現金ではありません。
審査が進んだことと、高収益投資だと証明されたことは別です。
■「安全の過剰と間抜け」というねじれ
今回、原発でかなり気になったのが品質管理です。
島根2号機では、1995年に正規品ではなく動作確認用の模擬燃料支持金具を取り付け、それを2026年まで約30年間見抜けませんでした。会社は燃料の健全性に問題はなかったとしていますが、再発防止策には模擬品を形状や塗装色などで明確に区別する対策も盛り込まれました。
巨大な事故を想定して大規模な安全設備を積む一方で、部品を見分けるという基本的な品質管理で長期間抜けがあった。このアンバランスは中国電力を見るうえで重要です。
ただし、ガバナンスそのものは改革されています。
取締役12人のうち6人が社外取締役。指名・報酬委員会も8人中6人が社外で、競合新電力の顧客情報問題につながったシステム共用も物理分離まで進めています。仕組みはかなり直した。今後は現場で再発しない実績が必要という評価です。
■実力スコア|64.9点 Bランク
財務耐久力:58点
有利子負債は1Q末で3兆3,610億円。資金調達力はありますが、金利上昇と大型投資を同時に抱えています。
資本効率:46点
今回の最低評価。2025年度ROICは1.9%で、建設途中の資産も1兆円超。巨大資産に対する利益の薄さが最大の弱点です。
基盤事業の強さ:75点
電力需要、送配電網、地域産業との接点は強固。ただし、小売では価格競争があります。
成長エンジン:72点
島根3号機の審査前進を反映して69点から引き上げ。半導体、DC、電炉など需要候補もありますが、投資回収はまだ未証明です。
株主価値創造・還元力:62点
島根3号機稼働まではDOE2%を目指す方針。配当の予見性は改善しましたが、現在は還元より大型投資を優先する時期です。
競争優位性:77点
今回の最高評価。大型電源、送配電網、許認可、地域顧客基盤は簡単には再現できません。
経営・資本配分・組織再現力:60点
監督体制は改善。一方、巨大投資の回収実績と現場品質には確認が必要です。
リスク耐性・企業生存適応力:65点
電力という事業寿命は長いものの、原発停止、燃料価格、為替、金利、規制で利益が大きく振れます。
■最大の強みと最大の留保
最大の強みは、電源と送配電網という物理インフラです。
発電所から工場やデータセンターへ電気を届け、情報通信まで組み合わせられる。この事業基盤は簡単には真似できません。
最大の留保は、やはり資本効率です。
中国電力は2026~2030年度に約1.7兆円を投資する計画ですが、2030年度ROIC目標は3%以上。大型投資が利益だけでなく、現金と1株価値へ本当に変わるかが重要です。
■過疎とDCの相殺
中国地方では人口減少が進みます。その一方、半導体工場、データセンター、製造業の電化、高炉から電炉への転換など、大量に電気を使う新しい需要が増える可能性があります。
つまり、
人が減って消える需要を、工場とサーバーで埋められるか。
これが中国電力の成長物語です。
日本のAI・半導体・GX投資との接続は強く、日本成長投資感応度はA。ただし、工場やDCが来るだけでは利益にはなりません。利益の残る価格で契約し、電源と送電網への投資まで回収して初めて成功です。
■市場の現在地
9月10日終値は1,072.5円、PER12.44倍、PBR0.49倍、配当利回り2.79%。年初来安値827.8円から約30%戻り、年初来高値1,145円まで約6%です。
そして重要なのは、9月10日の審査会合が13時30分から17時45分まで開かれていたことです。株式市場の15時30分終値は会合終了前なので、夕方までの審査内容を完全に消化した価格とは言えません。今後の市場反応は別途確認が必要です。
市場の物語は引き続き「再評価途中」とします。
■5年後・10年後、そして3年後
5年後の生存力は強い。10年後も強いと判定しました。
ただし「会社が残る」と「1株価値が増える」は別です。
3年後の企業像は、「地方電力から産業電源インフラ会社への移行途中」。
成立を確認する数字は、ROIC、有利子負債、大口電力需要です。
未来仮説を撤回するのは、正式許可や安全対策工事が長期化し、ROICが2%前後から改善しないまま、有利子負債が4兆円方向へ膨らむ場合。また、販売量だけ増えて利益が伴わない状態が続く場合も見方を変えます。
この分析は株価予想や売買推奨ではありません。事業、財務、資本効率、競争優位、経営、企業生存力、市場の現在地を分けて見る企業監査です。詳しい数字、計算、根拠、100項目超の内部監査は詳細レポートPDFに残しています。
⸻
【出典】
中国電力株式会社「2024年度 有価証券報告書」
中国電力株式会社「2025年度 有価証券報告書」
中国電力株式会社「2025年度決算について」
中国電力株式会社「2026年度第1四半期決算補足資料」
中国電力株式会社「2025年度決算会社説明会 質疑応答」
中国電力株式会社「中国電力グループ経営ビジョン2040」
中国電力株式会社「中国電力グループ統合報告書2025」
中国電力株式会社「コーポレート・ガバナンス報告書」2026年7月8日更新
中国電力株式会社「エネルギアグループ知的財産報告書2026」
中国電力株式会社 島根原子力発電所2号機 燃料支持金具関連公表資料
原子力規制委員会「第1431回 原子力発電所の新規制基準適合性に係る審査会合」2026年8月28日
原子力規制委員会「第1435回 原子力発電所の新規制基準適合性に係る審査会合」2026年9月10日
市場データ:2026年9月10日15時30分時点・ユーザー提供市場画面
⭕️企業の実力は、決算や有価証券報告書の数字を見るだけではなく、
「その会社が今どれだけ強いか」「なぜ競合に勝てるのか」「その強さは将来も続くのか」
まで多層で監査する企業分析フォーマットです。
内部では100項目超のファンダメンタル監査を行い、最終的に次の8項目を本体100点で評価します。
・財務耐久力
・資本効率
・基盤事業の強さ
・成長エンジン
・株主価値創造・還元力
・競争優位性
・経営・資本配分・組織再現力
・リスク耐性・企業生存適応力
さらに本体スコアとは分けて、株価・出来高・移動平均線・決算後の反応・過去の評価レンジなどから、市場がその会社を今どこまで評価し、何をまだ疑っているのかも確認します。
ただし、チャートから株価の上昇・下落を予想することはしません。
企業の実力が高くても、市場が何年先まで期待を織り込んでいるのか。
逆に数字が弱くても、悪材料をすでに市場が織り込んでいるのか。
「良い会社」と「今の株価の位置」は別物として扱います。
また、現在の数字だけではなく、
・利益の質
・投資した資金の回収
・価格決定力
・技術・特許・ブランドなどの競争優位
・増資や希薄化を含む1株当たり価値
・AIや破壊的技術への適応
・産業そのものの陳腐化
・地政学、為替、金利、サイバー、訴訟
・5年後、10年後の企業生存力
まで監査対象にしています。
最後には、
「3年後、この会社は何の会社になっているのか」という未来仮説を置き、その未来が成立するために必要な数字も確認します。
同時に、
「どの数字・事実が出たら、その未来仮説を撤回するのか」
という撤回トリガーも設定します。
強気な未来だけを語るのではなく、自分の見方が間違っていたと判断する条件まで先に決めるのが、この分析の特徴です。
🟥企業の実力ランク境界
A+:85~89点
かなり強い企業。大きな赤旗が少なく、現在の収益基盤と将来の成長力を高い水準で両立
A:75~84点
強い企業。明確な競争力があり、いくつか監視点は残るものの総合力は高い
B+:70~74点
強みはかなりある一方、資本効率、投資回収、成長の確度などに重要な確認点が残る
B:60~69点
十分に戦える企業。ただし、収益性、財務、競争力、将来の生存力などのどこかに目立つ弱点がある
※本動画は、特定銘柄の売買を推奨するものではありません
※公開資料を基に、企業の実力・市場の現在地・中長期リスクを独自に整理したものです
※株価の将来予測や目標株価の提示を目的としていません
※投資判断は、ご自身の責任でお願いいたします
| この動画について | |
|---|---|
| URL | https://www.youtube.com/watch?v=anocleAEv3Y |
| 動画ID | anocleAEv3Y |
| 投稿者 | カエル税→ ファンダメンタル分析をスコアで解説 |
| 再生時間 | 08:42 |
コメント